中国锂离子电池行业发展趋势分析与投资前景预测报告(2023-2030年)——锂离子电池材料篇
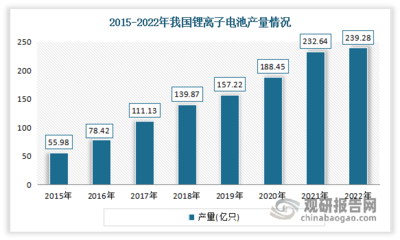
一、引言
锂离子电池作为新能源产业的核心组件,广泛应用于电动汽车、储能系统及消费电子等领域。在“双碳”目标驱动下,中国锂离子电池行业迎来高速发展期。本报告聚焦锂离子电池关键材料,深入分析2023-2030年发展趋势与投资前景,为产业决策提供参考。
二、锂离子电池材料概述
锂离子电池主要由正极材料、负极材料、电解液、隔膜四大主材构成,辅以导电剂、粘结剂、集流体等。材料性能直接决定电池能量密度、安全性、循环寿命及成本。
- 正极材料:主流包括磷酸铁锂(LFP)、三元材料(NCM、NCA)、钴酸锂(LCO)、锰酸锂(LMO)。2023年,LFP凭借成本与安全优势占据主导,三元材料向高镍化发展。
- 负极材料:以人造石墨、天然石墨为主,硅基负极、硬碳等新型材料逐步产业化。
- 电解液:由锂盐、溶剂、添加剂组成,新型锂盐(LiFSI)和添加剂提升性能。
- 隔膜:干法、湿法隔膜竞争,涂覆技术改善热稳定性。
三、行业发展现状(2023年)
- 市场规模:2023年中国锂离子电池材料出货量超200万吨,全球占比超70%。
- 竞争格局:正极材料CR5约50%,负极材料CR5超60%,电解液与隔膜集中度较高。
- 技术进展:高镍三元、硅基负极、固态电解质等取得突破。
- 政策环境:国家出台多项政策支持新材料研发与产业化。
四、发展趋势分析(2023-2030年)
- 正极材料:
- 磷酸铁锂:短期主导,向高压实、长循环方向发展。
- 三元材料:高镍低钴化,NCMA、NCA等多元发展。
- 新型正极:富锂锰基、磷酸锰铁锂等逐步商业化。
- 负极材料:
- 人造石墨:仍是主流,成本优化与快充性能提升。
- 硅基负极:掺硅比例提高,2025年后加速渗透。
- 硬碳/软碳:钠离子电池配套,形成互补。
- 电解液:
- 新型锂盐LiFSI添加比例提升,改善高低温性能。
- 固态电解质:半固态2025年小批量,全固态2030年有望突破。
- 隔膜:
- 湿法隔膜占比提升,涂覆一体化成趋势。
- 新型隔膜:芳纶涂覆、固态电解质隔膜研发加速。
五、投资前景预测
- 市场空间:预计2030年中国锂电材料市场规模超5000亿元,CAGR约20%。
- 投资热点:
- 高镍三元正极及前驱体。
- 硅基负极及配套材料。
- LiFSI、新型添加剂。
- 固态电解质及关键原料。
- 风险因素:
- 技术迭代风险。
- 原材料价格波动。
- 产能过剩与竞争加剧。
- 政策变化与国际贸易壁垒。
- 投资建议:
- 关注技术领先、一体化布局的企业。
- 布局回收与循环利用领域。
- 警惕低端产能重复建设。
六、结论
2023-2030年,中国锂离子电池材料行业将保持高增长,技术升级与成本下降是主旋律。投资者应聚焦高能量密度、高安全性、低成本材料体系,把握结构性机会,同时防范产能过剩与技术替代风险。
(注:本报告数据基于公开资料整理,仅供参考,不构成投资建议。)
最新产品
氧化铝陶瓷材料在锂离子电池中的应用 从隔膜涂层到电极工程的多维创新
北汽新能源媒体开放日系列报道之一 探秘新能源第一品牌工厂 锂离子电池材料
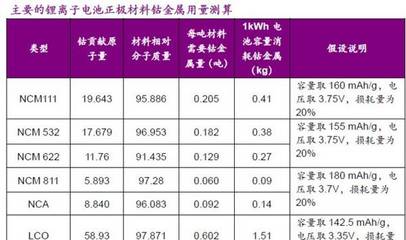
钴需求全景 锂离子电池材料的核心驱动力与未来展望
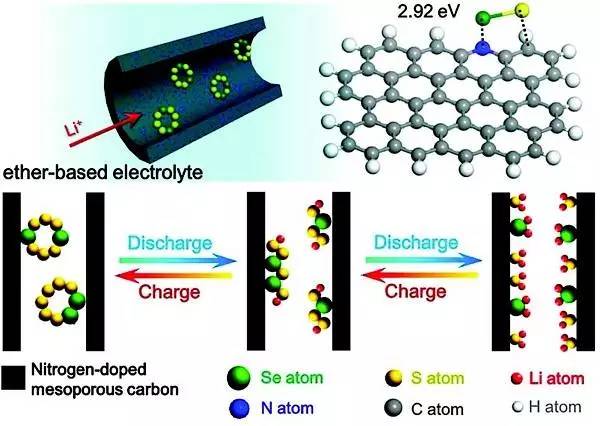
高性能Li-X电池先进阴极材料与电池模型设计最新进展 湖大马建民与北大郭少军AM综述解读
从芬兰矿业到电子甲烷 锂离子电池材料如何重塑欧洲能源版图?
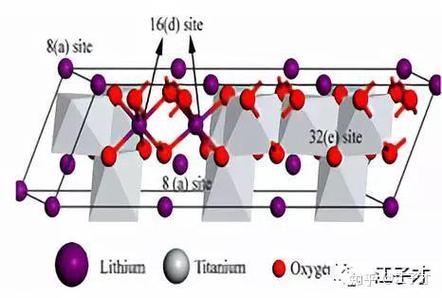
锂离子动力电池负极材料 从石墨到硅基的进化之路
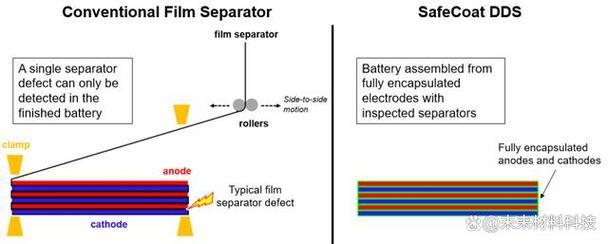
为何锂离子电池容易起火 从易燃材料到制造缺陷的深度解析
中国锂离子电池行业发展趋势分析与投资前景预测报告(2023-2030年)——锂离子电池材料篇
可快速充电的锂离子电池材料 突破充电瓶颈的关键技术
锌离子电池迈出商业化关键一步 瑞典Enerpoly工厂开业对锂离子电池材料格局的启示