锌离子电池迈出商业化关键一步 瑞典Enerpoly工厂开业对锂离子电池材料格局的启示
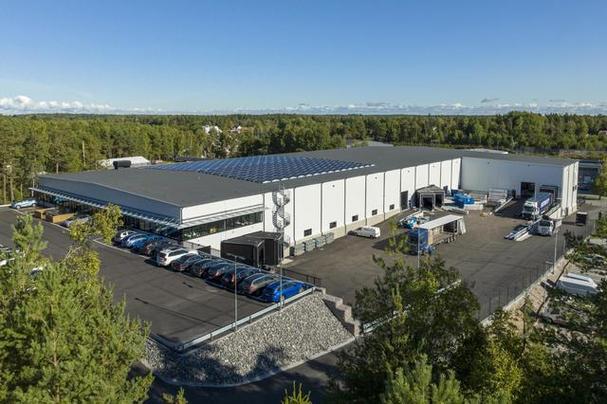
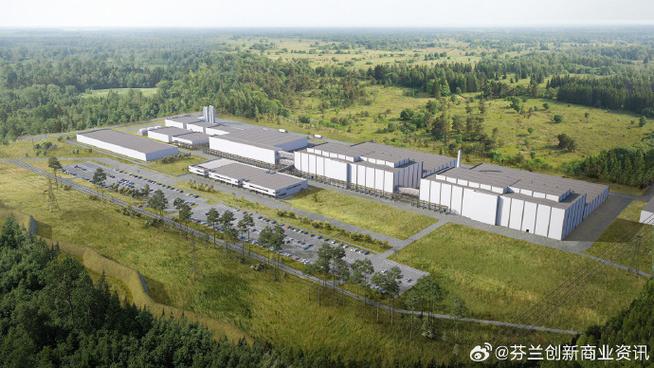
2024年,瑞典电池技术公司Enerpoly正式在斯德哥尔摩北部开设了其锌离子电池工厂,这一事件被业界视为锌离子电池从实验室走向规模化生产的重要转折点。与此全球锂离子电池材料供应链正面临资源约束、价格波动与地缘政治的多重压力。Enerpoly的工厂开业,究竟是对锂离子电池的替代,还是对现有储能体系的补充?其对锂离子电池材料的需求与格局又将产生怎样的影响?
锌离子电池的商业化信号
Enerpoly的工厂设计年产能为100兆瓦时,初期主要面向固定式储能市场,如电网调峰、工商业备用电源以及偏远地区微电网。与传统锂离子电池不同,锌离子电池使用水系电解液,以锌作为负极活性材料,正极通常采用锰基或钒基氧化物。这一体系的核心优势在于:不依赖锂、钴、镍等稀缺或敏感材料,原料成本低且供应链稳定,同时具备本征安全性——水系电解液不可燃,热失控风险极低。
锌离子电池的能量密度目前仍显著低于锂离子电池。其质量能量密度约为50–80 Wh/kg,体积能量密度约为100–150 Wh/L,仅为磷酸铁锂电池的三分之一左右。这意味着锌离子电池更适合对重量和体积不敏感的固定式储能场景,而非电动汽车或消费电子。Enerpoly的工厂正是瞄准这一细分市场,试图以 “够用、安全、便宜” 的逻辑切入。
锂离子电池材料的现实压力
理解锌离子电池崛起的背景,需要审视锂离子电池材料当前面临的结构性挑战。
首先是锂资源的地理集中与价格波动。全球锂资源主要集中在澳大利亚、智利、阿根廷和中国,2022年碳酸锂价格一度飙升至每吨近60万元人民币,随后又大幅回落至10万元以下。这种剧烈波动对电池制造商和储能项目投资构成巨大风险。尽管钠离子电池的崛起分流了一部分关注,但锂离子电池在动力和高端储能领域的主导地位短期内难以撼动。
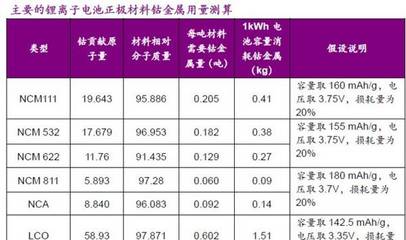
其次是钴和镍的供应链伦理与环境问题。三元正极材料(NCM、NCA)依赖刚果(金)的钴矿,其开采过程中的人权与环保争议长期存在。高镍正极虽能降低钴含量,却增加了对镍的依赖,而镍资源的供应同样受印尼、菲律宾等国的政策与出口限制影响。
相比之下,磷酸铁锂(LFP)路线的正极材料仅需铁、磷、锂,成本低且安全性较好,近年来在储能和入门级电动车领域强势回归。但LFP仍然依赖锂,无法从根本上解决锂资源约束问题;且其能量密度已接近理论极限,进一步提升空间有限。
锌离子电池与锂离子电池的材料经济性对比
从材料成本角度看,锌离子电池具有天然优势。锌在地壳中的丰度约为锂的100倍,全球年产量超过1300万吨,价格长期稳定在每吨2500–3500美元区间。锰的储量同样丰富,价格低廉。Enerpoly的正极材料以锰基氧化物为主,不含钴、镍,原材料成本可控制在锂离子电池的60%以下。
但制造成本并非仅由原材料决定。锌离子电池的产业链几乎从零开始,缺乏成熟的设备、工艺和规模效应;而锂离子电池经过二十余年发展,良率、产能利用率和制造效率已高度优化。Enerpoly的工厂初期运营成本必然高于同等产能的锂电工厂。随着产能爬坡和工艺成熟,锌离子电池的单位成本有望下降,但这一过程需要三到五年甚至更久。
对锂离子电池材料需求的替代性分析
锌离子电池的兴起是否会导致锂离子电池材料需求下降?从当前订单和产能规划看,答案是否定的。Enerpoly的100兆瓦时产能,相对于全球锂离子电池年产能超过1500吉瓦时的规模,几乎可以忽略不计。即便锌离子电池在固定式储能领域快速增长,其替代对象主要是铅酸电池和部分低端锂电储能项目,而非动力电池用锂。
更为关键的是,固定式储能市场本身正在爆炸式增长。国际能源署预测,到2030年全球储能装机容量需达到1500吉瓦以上,其中大部分仍将由锂离子电池满足。锌离子电池即便占据其中10%–20%的份额,也不会显著削弱锂离子电池的总量需求,而只是改变了储能市场的技术结构。
相反,锌离子电池的兴起可能对锂离子电池材料产生结构性影响:在低能量密度、高安全要求的储能场景中,锌离子电池可能替代LFP的部分增量,从而边际上降低对锂、磷、铁的需求增速;但在动力电池和高性能储能领域,高镍三元、磷酸锰铁锂等材料的研发与需求仍将延续。
锌离子电池的材料挑战与技术前景
锌离子电池并非没有技术难题。其主要瓶颈包括:锌负极的枝晶生长导致循环寿命缩短、正极锰基材料的溶解与结构退化、以及水系电解液的电化学窗口较窄(约1.5–2 V),限制了能量密度的提升。Enerpoly采用的核心技术正是针对这些问题——通过电极结构设计和电解液添加剂优化,在一定程度上抑制枝晶和正极溶解,使循环寿命达到3000次以上。
但与锂离子电池动辄6000–10000次的循环寿命相比,锌离子电池仍需大幅改进。锌离子电池目前缺乏统一的产业标准,材料体系(正极选择锰基还是钒基、电解液pH值、隔膜类型)尚未收敛,这给规模化制造和市场接受度带来不确定性。
从材料创新角度看,锌离子电池可与锂离子电池共享部分产业链能力。例如,正极材料的合成设备(固相烧结、喷雾干燥)与锂电正极类似,隔膜和无纺布供应商有重叠,电池封装工艺也部分互通。这意味着锌离子电池不必完全另起炉灶,而是可以依托现有锂电材料产业的集聚效应降低学习成本。
对电池材料行业的战略启示
Enerpoly工厂的开业释放了两个重要信号。第一,后锂电时代并非单一技术统揽一切,而是锂离子、钠离子、锌离子等多元体系并存的格局。不同场景需要不同能量密度、寿命和成本的电池,没有任何一种材料体系可以满足全部需求。
第二,锌离子电池的突破再次证明,关键金属供应链的安全和稳定正在成为电池技术路线选择的核心变量。当锂、钴、镍的供应被地缘政治或价格波动深刻影响时,对丰产元素的电池体系——锌、钠、铁、锰——的研发会加速。即便性能稍逊,安全、低成本、可持续的体系同样可以开辟大规模市场。
对锂离子电池材料企业而言,这不意味着市场必然收缩,而是需要重新审视自己的产品定位:如果聚焦高能量密度动力电池,则需要继续在镍、钴、锰、锂材料上深耕;如果侧重储能,则可能需要关注钠离子电池崛起所带来的替代压力。与此向锌离子电池供应正极前驱体、电解液或隔膜,同样可能成为新的增长点,尤其是对于缺乏锂资源布局的中小材料企业。
结论
瑞典Enerpoly锌离子电池工厂的开业,是全球追寻找非锂电储能方案的一个缩影。它不是锂离子电池的丧钟,而是在储能市场蛋糕迅速扩大的背景下,为行业提供了另一把叉子。对于锂离子电池材料产业来说,锌离子电池的原材料不与锂经济直接竞争,能耗和成本诉求也聚焦于低端储能场景,因此短期内难以撼动锂电材料的供需基本面。但长期来看,多体系竞争将提升整个电池行业对材料成本透明度和Supply Chain韧性的重视,这或许是Enerpoly开业背后更深层的行业价值。
最新产品